

SBCE e Mercado Regulado: Como preparar seu inventário para o MRV
O avanço prático do SBCE e o mercado regulado com exigências de MRV alteram de forma definitiva a governança sobre os dados ambientais nas empresas.
Após a consulta pública sobre o cronograma de implementação do Monitoramento, Relato e Verificação (MRV) pelo Ministério da Fazenda, por meio da Secretaria Extraordinária do Mercado de Carbono (SEMC), a mensuração de emissões corporativas avançou com regras compulsórias de auditoria externa e governança contínua, estabelecendo marcos obrigatórios a partir de 2027 para os setores industriais de maior intensidade de carbono.
A mudança de cenário é ótima para a governança das empresas, pois favorece empresas e atividades melhor administradas. Em outras palavras, na rotina de quem lidera a sustentabilidade corporativa, esse novo patamar expõe a fragilidade de manter a contabilidade de emissões dependente de planilhas eletrônicas descentralizadas.
Compilar dados de múltiplas unidades operacionais em arquivos manuais gera ruídos metodológicos, perda de histórico e atrasos críticos na apuração - falhas que antes ficavam restritas a relatórios voluntários, mas que, sob a fiscalização das novas regras do mercado de carbono, inviabilizam a auditoria independente e transformam inconsistências operacionais em passivos jurídicos e financeiros imediatos.
Por isso, o novo passo da jornada de descarbonização proposto pela legislação, deve ser encarado como uma oportunidade e uma vantagem competitiva.
Este artigo detalha a proposta setorial de cobertura do MRV no SBCE, analisa os pontos em que os controles manuais falham perante as exigências de auditoria independente e apresenta os passos práticos para estruturar o inventário corporativo em uma base tecnológica pronta para o ambiente regulado.
O que exige o Sistema de MRV no âmbito do SBCE?
O Sistema de Monitoramento, Relato e Verificação (MRV) no âmbito do SBCE é a estrutura regulatória que estabelece a obrigatoriedade de medir emissões diretas e indiretas (Monitoramento), submeter declarações padronizadas à autoridade gestora (Relato) e comprovar a veracidade metodológica por meio de Organismos de Verificação e Validação (OVVs) acreditados (Verificação). A governança exige rastreabilidade probatória de ponta a ponta, invalidando controles manuais desprovidos de logs de auditoria e demandando conciliações contínuas baseadas no GHG Protocol e nas normas ABNT NBR ISO 14064-1 e 14064-3.
O cronograma setorial de cobertura do MRV: quem entra primeiro na conformidade?
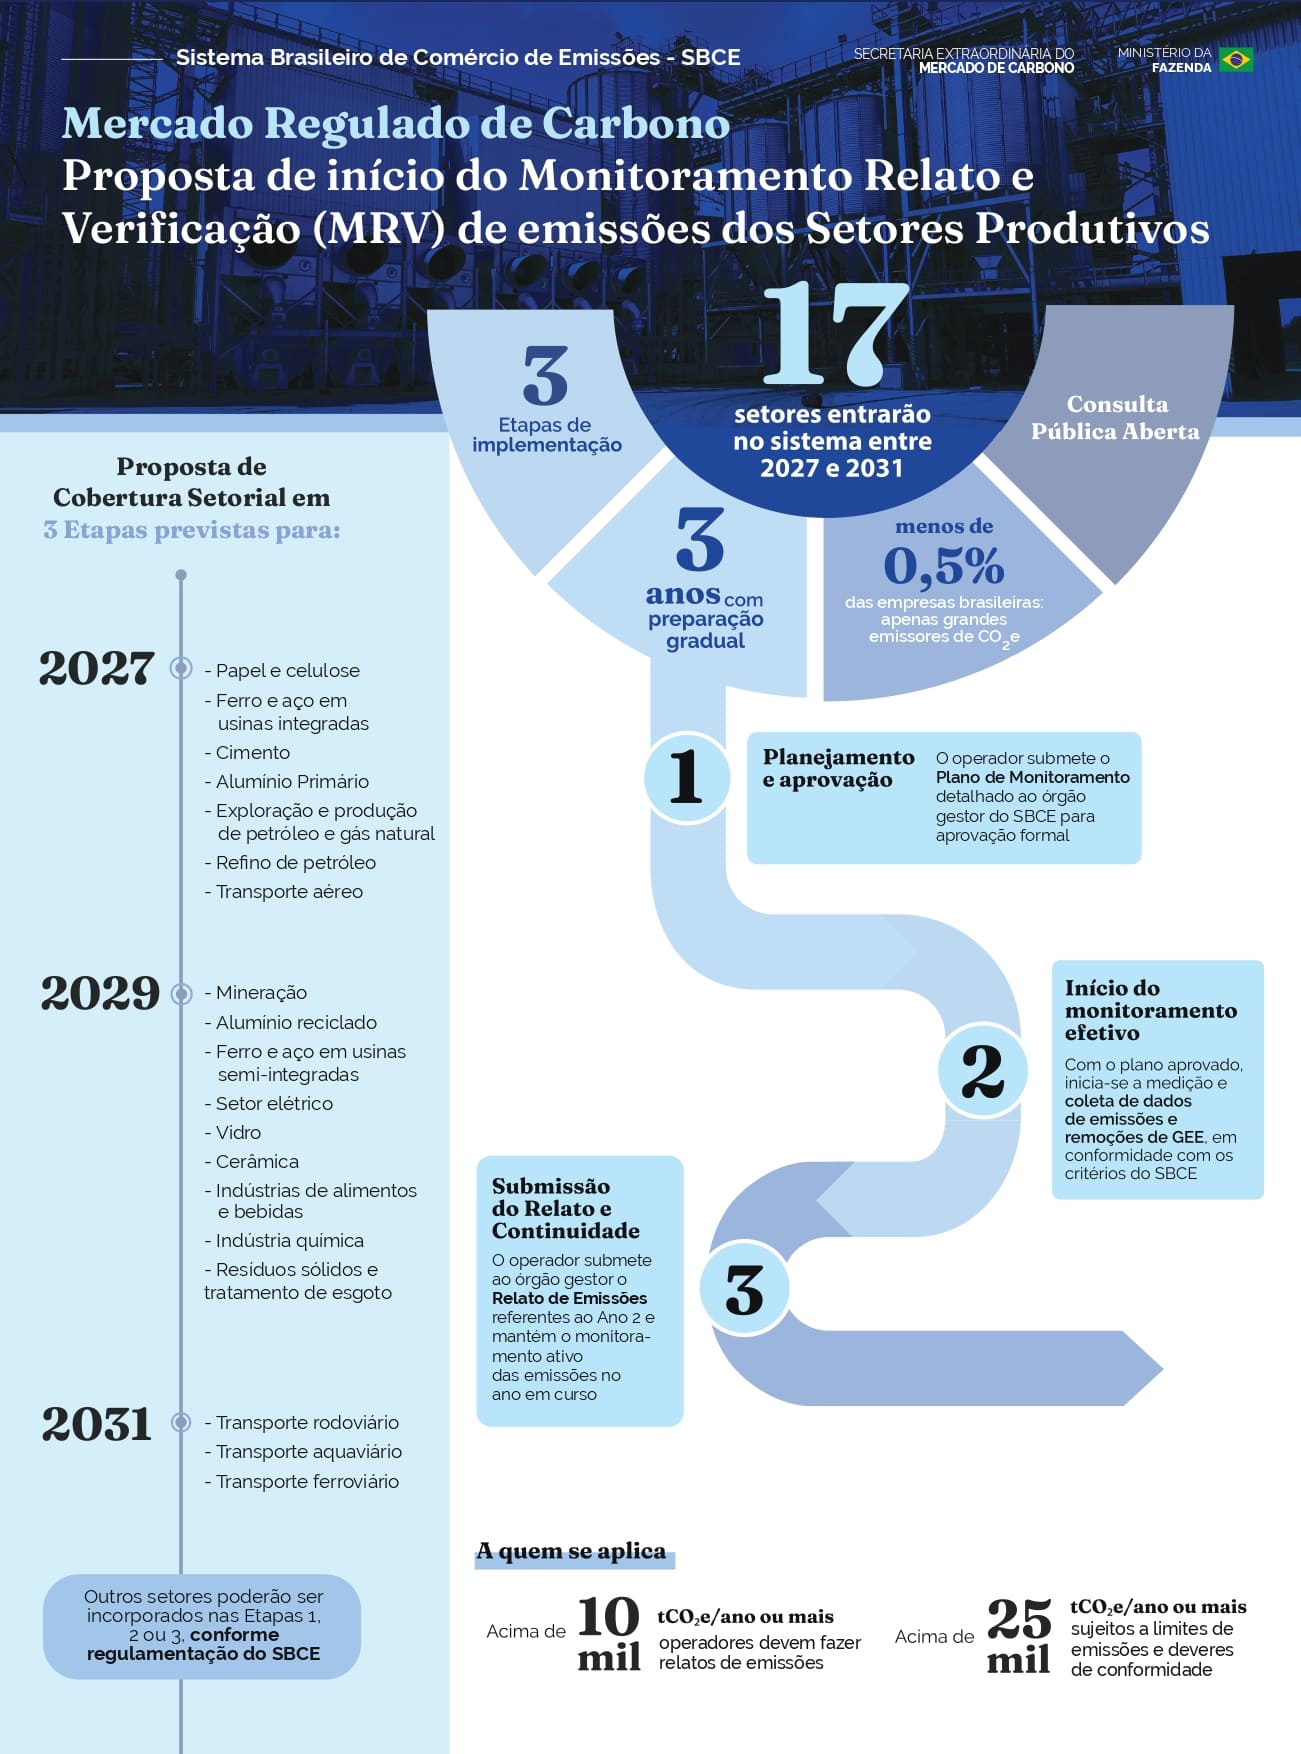
A proposta preliminar apresentada pela Secretaria Extraordinária do Mercado de Carbono (SEMC/MF) estabelece um faseamento gradual, distribuindo 17 setores econômicos entre 2027 e 2031.
Os dados da Análise de Impacto Regulatório (AIR) do Ministério da Fazenda indicam que as empresas sujeitas a obrigações de conformidade financeira (correspondente ao sistema, cap-and-trade, com emissões acima de 25.000 tCO₂e/ano) representam, segundo estimativa do regulador nacional, aproximadamente 0,1% do total de empresas registradas no Brasil.
Ainda assim, a regulação foi desenhada para concentrar o esforço no núcleo da intensidade energética nacional, excluindo o setor agropecuário direto.
O enquadramento operacional divide as responsabilidades em dois patamares de emissão:
- Acima de 10.000 tCO₂e/ano: estima-se o ingresso de 2.188 operadoras e instalações sob o dever formal de submeter o Plano de Monitoramento e os relatos anuais de emissões auditados sob as regras de MRV.
- Acima de 25.000 tCO₂e/ano: segundo as mesmas previsões, o grupo afunila para 693 grandes empresas, que assumem metas formais de conciliação e compensação por meio de Cotas Brasileiras de Emissão (CBEs).
A Fazenda priorizou a primeira fase por concentrar segmentos altamente integrados e com menor número de operadores. As fases seguintes ampliam a quantidade de instalações monitoradas ao incluir cadeias produtivas mais fragmentadas, como a indústria de alimentos, cerâmica e gestão de resíduos.
A distribuição setorial e o volume de emissões reguladas seguem o cronograma oficial da AIR:
- Etapa 1 (Início em 2027): Papel e celulose, ferro e aço em usinas integradas, cimento, alumínio primário, exploração e produção de petróleo e gás natural, refino de petróleo e transporte aéreo. Responde por um volume esperado de cerca de 146 milhões de tCO₂e (24% das emissões reguláveis).
- Etapa 2 (Início até 2029): Mineração, alumínio reciclado (secundário), ferro e aço em usinas semi-integradas, setor elétrico, vidro, cerâmica, indústrias de alimentos e bebidas, indústria química, resíduos sólidos e tratamento de esgoto. Representa um volume esperado de cerca de 164 milhões de tCO₂e (27% das emissões reguláveis).
- Etapa 3 (Início até 2031): Transporte rodoviário, transporte ferroviário e transporte aquaviário. Envolve um volume esperado de cerca de 206 milhões de tCO₂e (34% das emissões reguláveis).
Ao todo, o SBCE projeta cobrir aproximadamente 516 milhões de tCO₂e ao final do ciclo de implementação, alcançando 85% das emissões elegíveis nacionais.
Resumo visual - Quais são as etapas da cobertura de emissões?
| Etapa e setor | Setores econômicos abrangidos | Impacto Regulatório (AIR/MF) |
|---|---|---|
| 1ª etapa (2027) | Papel e celulose, siderurgia integrada, cimento, alumínio primário, E&P, refino de petróleo e aviação | ~146 milhões de tCO₂e (24% das emissões reguláveis) |
| 2ª Etapa (2029) | Mineração, alumínio secundário, siderurgia semi-integrada, setor elétrico, vidro, cerâmica, química, alimentos e resíduos | ~164 milhões de tCO₂e (27% das emissões reguláveis) |
| 3ª Etapa (2031) | Transporte rodoviário, transporte ferroviário e transporte aquaviário | ~206 milhões de tCO₂e (34% das emissões reguláveis) |
Para as organizações inseridas na Etapa 1, o impacto operacional antecede o prazo formal de vigência. O ciclo de governança do SBCE prevê que o operador submeta previamente um Plano de Monitoramento para aprovação formal antes de iniciar a medição efetiva.
Além disso, a submissão aos órgãos reguladores toma como referência os dados consolidados do exercício anterior, transformando 2026 na linha de base documental da empresa.
Se os dados de origem forem apurados de maneira fragmentada ou sustentados por planilhas manuais sem rastreabilidade, todo o histórico submetido à auditoria nasce comprometido, gerando retrabalho no reporte do inventário de gases de efeito estufa e expondo a organização a exigências fiscais difíceis de sanar fora do prazo regulamentar.
 Fonte: Ministério da Fazenda
As fragilidades do controle manual diante da auditoria independente
No contexto voluntário, a consolidação anual em planilhas, apesar de apresentar fragilidades, supria a publicação de relatórios institucionais. Mesmo assim, diversas organizações se queixavam da falta de padronização com o passar de 2-3 ciclos de sucessivos relatórios.
Agora, sob o escrutínio do Sistema de MRV, esse formato descentralizado cria pontos ainda críticos de vulnerabilidade técnica e jurídica para a organização.
Conforme destaca a literatura técnica de auditoria ambiental e os parâmetros da norma ABNT NBR ISO 14064-3, a verificação independente exige a reconstrução completa da trilha do dado. Quando as informações operacionais dependem de arquivos dispersos entre unidades fabris e diretorias, surgem atritos estruturais frequentes:
- Insegurança documental e quebra de histórico: A ausência de logs de alteração e a facilidade de corromper fórmulas ocultam inconsistências que desautorizam os cálculos perante os auditores.
- Desconexão entre atividade e evidência: Registrar volumes de queima de biomassa, combustível fóssil ou insumos térmicos sem a anexação imediata da nota fiscal, fatura ou laudo laboratorial atrasa a verificação e impede a validação das fontes primárias.
- Defasagem em fatores de conversão: A aplicação manual de parâmetros de cálculo abre margem para o uso de tabelas desatualizadas, distorcendo o balanço de Escopos 1, 2 e 3 no inventário.
- Inviabilidade de prazos: O esforço manual de coleta consome semanas de conciliação interna, reduzindo a janela hábil para submeter o relatório à verificação externa e responder a eventuais diligências antes do encerramento do calendário regulatório.
Critérios práticos para adequar o inventário aos requisitos regulatórios
Felizmente, a transição para o ambiente regulado impõe o tratamento das emissões com o mesmo padrão de integridade atribuído às rotinas contábeis e fiscais. O ciclo de conformidade do MRV segue três etapas sequenciais que demandam estruturação interna:
- Planejamento e aprovação: Submeter o plano de monitoramento detalhado ao órgão gestor do SBCE, delimitando fronteiras operacionais, fontes fixas, processos térmicos e metodologias adotadas.
- Monitoramento efetivo contínuo: Realizar a medição contínua e a coleta sistemática de dados de emissões e remoções em conformidade estrita com os critérios aprovados.
- Submissão do relato e continuidade: Consolidar o relatório anual de emissões sustentado por trilhas auditáveis e manter o monitoramento ativo para os exercícios fiscais seguintes.
Para cumprir esse ciclo, a organização precisa garantir padronização metodológica entre filiais e centralizar as evidências documentais em um repositório imutável, simplificando a atuação dos Organismos de Verificação e Validação (OVVs).
| Critério de Governança | Gestão Descentralizada em Planilhas | Plataforma SaaS (BlockC) | Impacto no Ambiente Regulado (SBCE) |
|---|---|---|---|
| Integridade de Fórmulas e Cálculos | Alta vulnerabilidade a alterações acidentais e exclusão de parâmetros | Parametrização imutável de fatores de emissão oficiais com controle de versão. | Elimina o risco de glosa metodológica durante a verificação independente |
| Trilha de Auditoria | Ausência de histórico de edição; múltiplos arquivos e versões conflitantes. | Registro de logs automáticos por usuário, data e alteração documental. | Requisito mandatório para validação por Organismos de Verificação e Validação (OVVs) |
| Vínculo com Evidências | Notas fiscais, laudos e faturas arquivados de forma dispersa em pastas locais | Associação digital direta entre o dado de atividade e o comprovante documental. | Reduz o tempo de auditoria externa e previne ressalvas em relatórios formais |
| Frequência de Acompanhamento | Apuração reativa anual, realizada após o encerramento do exercício. | Monitoramento contínuo em tempo real de emissões de Escopos 1 e 2. | Permite correções operacionais e tomada de decisão antes do prazo fiscal. |
| Consolidação Multicampi | Compilação manual morosa de arquivos enviados por diferentes unidades | Centralização automática de dados operacionais de múltiplas plantas | Garante cumprimento estrito dos prazos regulatórios peremptórios. |
Nesse ecossistema, a BlockC atua como infraestrutura de tecnologia para a gestão corporativa de carbono, conectando a mensuração operacional à estratégia de conformidade regulatória:
- MRV contínuo e centralizado: A Plataforma BlockC integra dados de emissões de diferentes plantas, aplicando metodologias consolidadas de mensuração de forma consistente.
- Rastreabilidade e trilha de auditoria: Os registros permanecem conectados aos documentos comprobatórios de origem, reduzindo o tempo de verificação e assegurando integridade perante auditorias externas.
- Prontidão regulatória e projeção de impacto: O monitoramento contínuo permite simular limites de emissão, projetar necessidades operacionais e antecipar decisões antes do fechamento dos períodos obrigatórios de conformidade.
Para as empresas enquadradas nas etapas iniciais de monitoramento, estruturar os inventários corporativos sobre bases tecnológicas confiáveis é a medida decisiva para proteger a conformidade regulatória, a reputação institucional e a competitividade do negócio.
Perguntas frequentes sobre SBCE e o ecossistema de MRV
A obrigatoriedade de MRV se aplica a todas as empresas?
Não. O dever formal de MRV atinge instalações acima de 10.000 tCO₂e/ano (cerca de 2.188 empresas), enquanto as metas compulsórias de conciliação financeira com cotas (cap-and-trade, acima de 25.000 tCO₂e/ano) alcançam 693 grandes organizações, cerca de 0,1% dos negócios do país. Ainda assim, a regulação é determinante porque esse grupo concentrado responde por aproximadamente 85% de todas as emissões industriais e energéticas elegíveis do Brasil.
Minha empresa precisa comprovar dados de emissões antes de 2027?
Sim. Estando nos setores inicialmente contemplados, a auditoria do primeiro ciclo obrigatório utilizará a base de dados consolidada ao longo de 2026 como ponto de partida documental.
Planilhas de cálculo são aceitas formalmente na auditoria do MRV?
Planilhas servem como suporte de cálculo interno, mas reprovam com frequência na verificação por ausência de logs de alteração e rastreabilidade de evidências.
Qual é o primeiro documento exigido pelo órgão gestor do SBCE?
O operador deve submeter previamente o Plano de Monitoramento detalhado para aprovação formal antes de iniciar a medição oficial.
Você pode gostar
Os melhores artigos sobre mercado de carbono e assuntos ambientais você encontra aqui.